
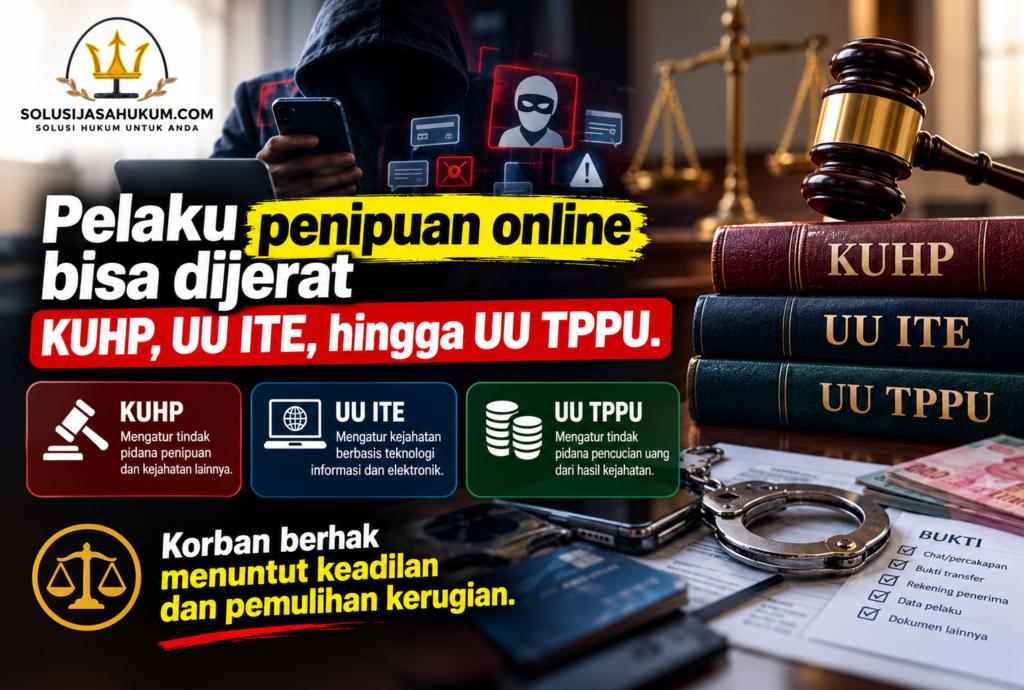
Bagi kami di Solusi Jasa Hukum, lonjakan perkara penipuan online yang masuk setiap bulan bukan sekadar angka di berita. Korban datang dengan pola cerita yang mirip: uang berpindah dalam hitungan menit, pelaku menghilang, dan bukti berserakan di aplikasi percakapan. Pertanyaan yang hampir selalu diajukan sama — apa langkah hukum yang masih bisa ditempuh?
Panduan ini kami susun dari perkara-perkara nyata yang kami tangani: mengapa penipuan online semakin marak, modus apa saja yang paling sering kami jumpai, dasar hukumnya dalam KUHP dan UU ITE, hingga langkah konkret bagi korban yang memutuskan menempuh jalur hukum. Semua dibahas dengan bahasa yang bisa dipraktikkan, bukan sekadar kutipan pasal.
Mengapa Penipuan Online Semakin Marak?
Ada tiga alasan besar yang kami lihat berulang di setiap perkara penipuan online. Pertama, biaya kejahatannya sangat murah: satu kartu SIM dan akun dompet digital sudah cukup untuk memulai. Kedua, pelaku tidak perlu bertemu korban secara fisik, sehingga risiko tertangkap dari kejauhan jauh lebih kecil dibanding kejahatan konvensional. Ketiga, korban tersebar di berbagai daerah, sementara berkas perkara sering tersendat karena kewenangan penyidikan yang bersinggungan antarwilayah.
Perkembangan itu juga tercatat secara hukum sebagai bagian dari kejahatan siber yang terus berubah bentuk. Pelakunya umumnya memahami teknologi lebih dulu daripada korbannya — di situlah celah diambil: identitas dipalsukan, nomor rekening berganti, dan jejak digital sengaja dibuat berlapis. Banyak pelaku penipuan online bahkan bekerja dalam tim dengan pembagian peran: pengumpul data, eksekutor, hingga penampung dana. Rantai yang berlapis inilah yang membuat penelusuran sederhana tidak pernah cukup.
Yang lebih menantang, korban sering baru menyadari dirinya tertipu setelah dana sudah berpindah dua sampai tiga kali ke rekening yang berbeda. Di titik itu, pertanyaan bukan lagi sekadar siapa pelakunya, tetapi seberapa cepat sistem bisa dibekukan dan seberapa rapi bukti yang tersisa. Inilah kenapa kami selalu menekankan dokumentasi sejak menit pertama.
Namun kami menolak narasi bahwa korban penipuan online hanya bisa pasrah. Sepanjang bukti awal diamankan dengan benar, jalur hukum tetap terbuka, baik lewat pidana maupun gugatan ganti rugi. Kuncinya adalah bergerak cepat sebelum jejak digital tertimpa aktivitas baru.
Kami juga mencatat pergeseran pola yang layak diwaspadai: dulu penipuan online identik dengan hadiah palsu, kini pelakunya meniru layanan yang kita pakai setiap hari — aplikasi bank, kurir, marketplace, sampai aplikasi kencan. Karena tampilannya familiar, kewaspadaan justru turun di titik yang paling berbahaya. Kabar baiknya, pola peniruan seperti ini meninggalkan jejak digital yang bisa ditelusuri bila dikelola sejak awal.
Modus Penipuan Online yang Paling Sering Terjadi
Dari ratusan konsultasi yang kami tangani, ada beberapa modus penipuan online yang mendominasi. Mengenali polanya membantu Anda menyusun langkah yang tepat bila menjadi korban. Pelaku juga sering menggabungkan dua modus sekaligus: phishing dipakai membuka jalan, lalu pinjaman atau investasi palsu menyelesaikan kerugiannya. Dari daftar di bawah ini, kenali yang paling dekat dengan aktivitas harian Anda.
1. Phishing Berkedok Bank atau Instansi
Korban menerima pesan atau email dari pelaku yang menyerupai bank, e-commerce, atau instansi pemerintah, lalu diarahkan ke tautan yang meminta data pribadi dan kode OTP. Begitu data masuk, rekening dikuras dalam hitungan menit. Dalam banyak kasus, korban baru menyadari dirinya telah membuka data ke pihak yang salah setelah transaksi berjalan. Tautan pelaku kini makin rapi: logo benar, bahasa formal, dan nomor pengirim dipalsukan agar tampak berasal dari bank sungguhan.
2. Jual Beli Online dan Penipuan Marketplace
Barang dibayar penuh, tetapi tidak pernah dikirim; penjual memblokir korban setelah transfer. Modus lainnya: pelaku berpura-pura menjadi pembeli, mengirim file “bukti transfer” palsu, lalu mendesak korban melepas barang terlebih dahulu. Pembayaran melalui rekening pribadi — bukan sistem rekening bersama marketplace — membuat dana sulit ditarik kembali. Kami menyarankan klien selalu berdiri di jalur transaksi resmi platform: sekali keluar dari sana, posisi korban penipuan online menjadi jauh lebih rumit.
3. Pinjaman Online Ilegal dan Biaya di Muka
Tawaran pinjaman cepat tanpa agunan datang, tetapi sebelum dana cair korban diminta membayar biaya administrasi, asuransi, atau denda di muka. Setelah transfer biaya masuk, dana pinjaman tidak pernah keluar. Yang tersisa bukan hanya kerugian materiil, tetapi juga penyebaran data pribadi korban kepada pihak lain. Modus penipuan online ini kerap berlanjut dengan penagihan ke nomor kerabat korban — tekanan psikologis yang dalam beberapa perkara justru menjadi pintu masuk pidana lain.
4. Penipuan Berkedok Tugas dan Imbalan
Korban diminta menyelesaikan “tugas” seperti memberi like atau ulasan dengan imbalan tertentu. Tugas-tugas kecil awal memang dibayar untuk membangun kepercayaan. Setelah korban menanamkan modal lebih besar, pelaku menghentikan komunikasi dan membawa kabur seluruh dana.
5. Love Scamming terhadap Korban Perorangan
Pelaku membangun hubungan emosional lewat aplikasi perkenalan, lalu merayu korban memindahkan uang untuk biaya pengobatan, tiket, atau bea impor barang “hadiah”. Skema ini memakan waktu paling panjang dan menyasar korban yang sedang kesepian, sehingga sering berulang sebelum akhirnya disadari. Kami pernah membedah anatominya di artikel love scamming adalah, termasuk cara memutus rantai kerugiannya.
6. Undangan APK yang Menyadap Ponsel
File berkedok undangan pernikahan atau surat tilang dari nomor tak dikenal menginstal aplikasi berbahaya pada ponsel korban. Karena izinnya disetujui sendiri oleh korban, aplikasi tersebut dapat membaca pesan OTP yang masuk, lalu dipakai membobol rekening dan mengambil alih akun. Pola ini termasuk yang paling agresif yang kami tangani sepanjang tahun.
7. Investasi Bodong dan Robot Trading
Iming-iming keuntungan tetap puluhan persen dengan sistem yang terlihat canggih berujung pada penipuan berlapis. Awalnya korban menerima “profit” kecil, lalu diminta menambah setoran. Kejahatan jenis ini termasuk penipuan berkedok investasi yang memakan korban massal — ulasan polanya pernah kami bahas di artikel maraknya kasus investasi bodong.
8. Lowongan Kerja Palsu
Lowongan dengan gaji tinggi dan syarat minim menyebar lewat grup percakapan. Korban diminta membayar biaya pelatihan, seragam, atau jaminan kerja — yang tidak pernah ada. Kasus turunannya lebih berat: korban justru dikirim bekerja sebagai bagian dari sindikat penipuan online yang sama, terutama dalam penempatan luar negeri.
9. Penipuan Berkedok Bantuan dan Kurir
Pesan berisi “paket tertahan” atau “bantuan sosial siap cair” meminta korban membayar biaya pengiriman atau pajak kecil lewat tautan. Nilainya tampak sepele, tetapi korban dikumpulkan dalam jumlah besar, dan tautannya sekaligus mencuri data kartu. Modus penipuan online seperti ini menyasar hampir semua lapisan, termasuk yang jarang bertransaksi daring.
Dasar Hukum Penipuan Online: KUHP dan UU ITE
Pertanyaan yang paling sering kami dengar: penipuan online dijerat dengan pasal apa? Jawabannya bergantung pada perbuatan konkretnya, dan dakwaan biasanya disusun berlapis.
Pasal Penipuan dalam KUHP
Pasal 378 KUHP lama mengancam penjara maksimal empat tahun bagi siapa pun yang dengan maksud menguntungkan diri sendiri menggerakkan orang lain menyerahkan barang atau uang dengan tipu muslihat. Dalam KUHP baru yang berlaku sejak 2026, perbuatan itu diatur kembali dengan ancaman yang diperberat, termasuk bentuk penipuan yang dilakukan lewat sarana elektronik. Untuk perkara kami, pemberlakuan pasal mengikuti waktu terjadinya perbuatan — hal yang kini rutin menjadi bahan pembahasan di persidangan.
Perubahan ancaman antara kedua KUHP tersebut kami bahas khusus di artikel perubahan KUHP lama dan KUHP baru bagi korban maupun pelaku yang ingin memahami peta hukumannya. Secara ringkas: bentuk penipuan yang paling sederhana pun bisa berubah kelas begitu sarana elektronik masuk ke dalamnya.
Pasal UU ITE untuk Penipuan Elektronik
Untuk penipuan yang dilakukan lewat sarana elektronik, Pasal 28 ayat (1) UU ITE — dengan perubahan terakhir lewat UU No. 1 Tahun 2024 — melarang penyebaran berita bohong yang merugikan konsumen dalam transaksi elektronik. Pelaku yang memperoleh, mengumpulkan, dan menggunakan data pribadi orang lain secara melawan hukum untuk keuntungan sendiri juga dapat dijerat pasal-pasal UU Pelindungan Data Pribadi. Kombinasi pasal inilah yang paling sering kami susun dalam berkas pengaduan penipuan digital — ulasan kerangkanya juga tersedia, mulai dari kebocoran data tanpa izin hingga jerat pidana menyalin data tanpa izin.
Untuk kasus yang melibatkan pembobolan akun, kartu, atau sistem, dakwaan dapat diperluas dengan pasal akses tidak sah dan manipulasi data dalam UU ITE. Praktik membobol sistem berdiri sendiri sebagai kejahatan yang pernah kami ulas di artikel hukum meretas website — penting untuk korban memahami bahwa satu rangkaian penipuan sering memuat dua sampai tiga jenis delik sekaligus.
Dalam perkara yang dana hasil penipuan online terbukti mengalir ke beberapa rekening, penyidik dapat menambahkan lapisan pasal pencucian uang. Efeknya biasanya signifikan: bukan hanya hukuman yang menumpuk, tetapi juga kewenangan penyitaan aset yang lebih luas untuk kepentingan pemulihan korban.
Jerat Hukum bagi Pelaku Penipuan Online
Secara pidana, pelaku menghadapi penjara dan denda, dan dakwaan yang berlapis membuat ancaman hukuman menumpuk. Dalam praktik, jaksa maupun penyidik jarang berhenti pada satu pasal: penipuan, data pribadi, hingga pencucian uang bisa dibangun dari satu rangkaian perbuatan yang sama.
Secara perdata, korban berhak menuntut ganti rugi berdasarkan Pasal 1365 KUHPerdata atas perbuatan melawan hukum yang menimbulkan kerugian. Jalur ini penting ketika aset pelaku berhasil disita atau ketika pihak ketiga seperti penyelenggara layanan turut memiliki tanggung jawab. Kami biasanya memetakan keduanya sejak awal, karena hasil terbaik datang dari strategi yang tidak bertumpu pada satu jalur saja.
Untuk perusahaan yang datanya dipakai pelaku, risiko hukumnya berlapis: selain sebagai korban, perusahaan wajib menjaga perlindungan data pribadi pelanggan dan bisa terseret tanggung jawab bila kelalaian terbukti. Dua putaran analisis pernah kami tuliskan, baik untuk risiko hukum kebocoran data konsumen maupun solusi hukum kebocoran data pribadi secara umum.
Kami juga sering mengingatkan bahwa hukuman bukan satu-satunya ukuran keberhasilan. Dalam banyak perkara penipuan online, pemulihan dana korban adalah tujuan yang lebih konkret — dan itulah alasan kami menyusun strategi pidana dan perdata berjalan beriringan sejak awal.
Perlu juga dipahami bahwa pemulihan tidak selalu menunggu putusan berkekuatan tetap. Pembekuan rekening, penyitaan aset pelaku, hingga mekanisme restitusi dalam perkara pidana membuka jalan pengembalian lebih cepat. Itulah sebabnya kualitas berkas korban menentukan banyak hal: keterangan yang runtut dan bukti transfer yang lengkap memudahkan penyidik menelusuri aliran dana — dan aliran dana adalah kunci membuka jerat hukum penipuan online yang paling menekan pelaku.
Langkah Hukum bagi Korban Penipuan Online
Urutan langkah sangat menentukan. Kami sering menerima perkara yang sebenarnya kuat, tetapi melemah karena dokumentasi dilakukan terlambat. Lima langkah berikut kami susun sesuai urutan yang paling kami sarankan.
1. Amankan Bukti Digital Segera
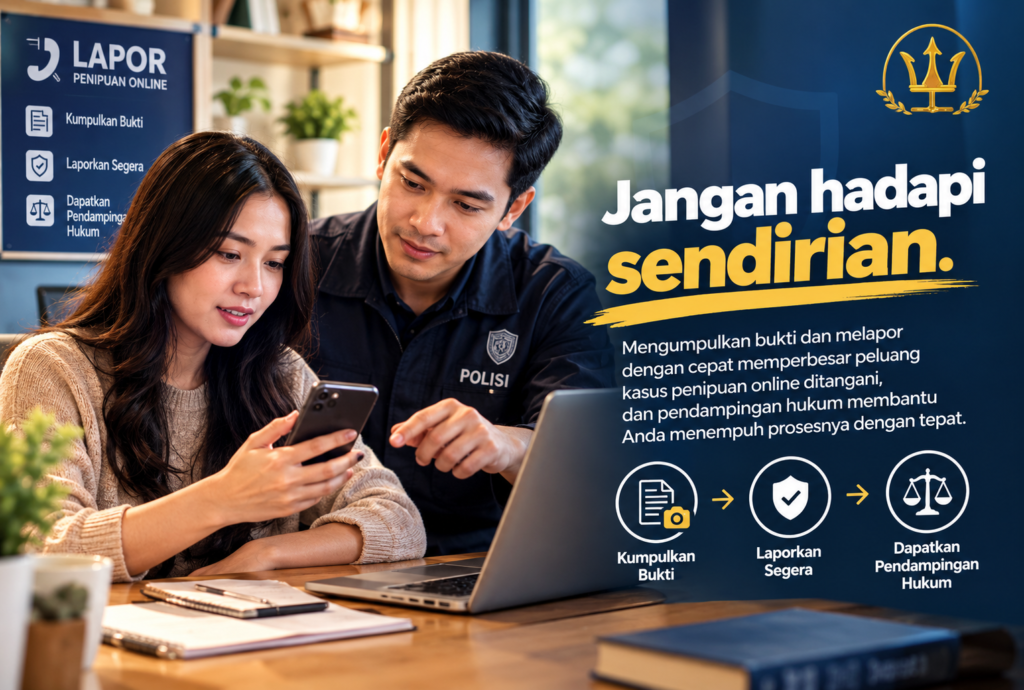
Layar percakapan, mutasi rekening, bukti transfer, profil pelaku, dan tautan yang dikirim semuanya disimpan dalam bentuk tangkapan layar dan ekspor chat. Jangan menghapus atau membalas dengan emosi — balasan yang salah bisa mengaburkan posisi korban. Keaslian dan keutuhan bukti digital ikut dinilai dalam proses hukum, sehingga rantai perpindahan datanya perlu dijaga rapi. Satu hal yang sering kami ulang ke klien: pungut bukti dalam format asli. Rekaman layar yang memutar urutan chat dan mutasi bank jauh lebih meyakinkan daripada sepuluh tangkapan layar terpisah, dan simpan salinan di dua tempat — ponsel dan penyimpanan awan. Bila percakapan memakai aplikasi dengan fitur ekspor, gunakan fitur itu; metadata yang tersimpan di dalamnya membantu memastikan kronologi terbaca utuh di kemudian hari.
2. Blokir Akses dan Laporkan ke Bank dalam 24 Jam
Kartu atau akun yang dicurigai dibekukan, sementara bank dilaporkan secepatnya. Ada peluang dana masih mengendap di rekening penampung sebelum diteruskan pelaku — semakin cepat laporan, semakin besar peluang penahanan transaksi. Pengaduan juga bisa diarahkan ke kanal pemerintah seperti aduannomor.id untuk pelanggaran layanan digital, sambil Anda menyiapkan kronologi yang lebih lengkap untuk pihak kepolisian.
3. Buat Laporan Polisi
Laporan dibuat di SPKT dengan kronologi yang tertata, biasanya diperkuat dasar hukum UU ITE, lalu berkas ditindaklanjuti satuan siber. Lampirkan semua bukti digital beserta keterangan saksi bila ada. Penipuan online sering menyangkut perkara lintas wilayah, sehingga pemilihan dasar laporan yang tepat mempercepat proses. Kami menyarankan klien membawa kronologi tertulis yang berurutan tanggal dan kejadiannya — berkas yang rapi sejak awal adalah pembeda terbesar antara perkara yang berjalan dan yang berserakan.
4. Somasi dan Gugatan Ganti Rugi
Jika pelaku atau pihak yang menampung dana berhasil diidentifikasi, somasi resmi menjadi langkah pembuka. Bila tidak ditanggapi, gugatan perdata ganti rugi ditempuh — akibat hukum mengabaikan somasi pernah kami jelaskan lengkap berikut risikonya. Di banyak perkara, kombinasi tekanan pidana dan perdata justru membuka ruang negosiasi pemulihan dana tanpa harus menunggu putusan.
5. Dampingan Hukum Sejak Awal
Peran pendampingan hukum bukan hanya menyusun berkas. Kami memastikan kronologi terbaca sebagai perbuatan pidana yang utuh, bukan sengketa administrasi biasa yang sering menjadi pintu keluar kasus secara sepi. Untuk perkara yang berhasil diidentifikasi pelakunya, jalur nonlitigasi sering kami tawarkan lebih dulu sebagai langkah efisien. Dan untuk perkara yang bersinggungan teknologi, tim konsultasi hukum siber kami biasanya dihubungkan lebih dulu agar pemetaan teknis dan pemetaan hukum berjalan bersamaan.
Cara Mencegah Penipuan Online
Pencegahan selalu lebih murah daripada pemulihan. Verifikasi ulang nomor, rekening, dan tautan sebelum bertransaksi; gunakan kanal pembayaran resmi; dan perlakukan setiap pesan yang meminta OTP sebagai ancaman. Jangan menginstal aplikasi dari tautan yang dikirim orang tak dikenal, sekali pun tampilannya terlihat resmi.
Kami menyarankan setiap keluarga memiliki satu aturan sederhana: bicara dulu sebelum transfer besar. Dalam banyak kasus penipuan online yang kami tangani, setengah dari kerugian bisa dihindari hanya dengan satu percakapan pending sebelum dana bergerak. Untuk yang lebih tua di keluarga, dampingi saat memasang aplikasi perbankan dan batasi transaksi besar harian.
Bagi pelaku usaha, kami menyarankan pemetaan risiko digital secara berkala bersama penasihat hukum, termasuk audit kebocoran data yang memakai perangkat OSINT untuk menghitung paparan data sebelum disalahgunakan pihak lain. Cara berpikir ini sama dengan yang kami pakai untuk perlindungan data pribadi di era AI, ketika suara dan wajah kini bisa dipalsukan untuk menipu kenalan korban sendiri. Perusahaan juga perlu prosedur respon insiden siber yang teruji, karena keterlambatan merespons pembobolan adalah alasan paling umum eskalasi kerugian.
Kebiasaan Kecil yang Menutup Celah
- Aktifkan verifikasi dua langkah, dan jangan bagikan kode OTP kepada siapa pun, termasuk yang mengaku petugas bank.
- Simpan nomor resmi bank, lalu selalu bertransaksi lewat kanal yang Anda hubungi sendiri — bukan nomor yang datang tanpa diminta.
- Periksa rekening tujuan sebelum transfer besar; beberapa kasus penipuan online bisa dicegah hanya dari langkah ini.
- Pasang batas transaksi harian yang rendah untuk rekening yang jarang dipakai.
- Perbarui pemahaman keluarga setiap kali muncul tren modus baru.
Pertanyaan yang Sering Diajukan
Apakah uang korban penipuan online bisa kembali?
Peluangnya ada, terutama jika rekening penampung dibekukan sebelum dana diteruskan. Dari praktik kami, keberhasilan sangat ditentukan oleh kecepatan laporan dan lengkapnya bukti awal.
Apa langkah pertama yang harus dilakukan korban?
Amankan bukti, hubungi bank, dan catat kronologi secara berurutan. Setelah itu, konsultasikan dasar pelaporan yang paling kuat sebelum membuat laporan resmi.
Bisakah perkara diselesaikan tanpa melapor ke polisi?
Untuk pelaku yang teridentifikasi, somasi dan mediasi nonlitigasi sering membuahkan hasil. Namun jika pelaku menghilang, jalur pidana biasanya tidak terhindarkan.
Bagaimana jika pelaku berada di luar negeri?
Penegakan lintas negara memang lebih rumit, tetapi berkas tetap dapat dibangun untuk koordinasi antarpihak berwenang. Peran pendampingan hukum di tahap ini menjadi krusial pada aspek kewenangan.
Apakah ada batas waktu untuk melapor?
Pelaporan sebaiknya dilakukan secepat mungkin, bukan hanya karena tenggat formal, tetapi karena bukti digital cepat tertimpa aktivitas baru. Semakin lama jeda, semakin banyak pihak yang harus dilibatkan untuk memulihkan alurnya.
Berapa lama proses perkara penipuan online berjalan?
Bergantung kompleksitas dan sebaran pelaku. Perkara dengan pelaku tunggal dan dana masih tertahan bisa selesai dalam hitungan minggu; perkara jaringan lintas wilayah biasanya memerlukan waktu yang jauh lebih panjang.
Apakah ada jalur cepat tanpa pengadilan?
Ada, sepanjang pelaku teridentifikasi dan mau diajak bernegosiasi. Somasi dengan tenggat yang jelas, mediasi, hingga kesepakatan pengembalian dana di luar pengadilan sering menjadi rute paling efisien — tentu dengan catatan hukum yang mengikat agar tidak berubah menjadi sengketa baru.
Kesimpulan
Penipuan online adalah kejahatan yang terus berganti kulit, tetapi hukum Indonesia menyediakan dasar yang cukup untuk menindaknya, mulai dari pasal penipuan dalam KUHP hingga UU ITE dan UU Perlindungan Data Pribadi. Yang menentukan hasil akhirnya bukan semata beratnya pasal, melainkan seberapa cepat korban bergerak dan seberapa rapi bukti yang ia bawa ke meja hukum.
Jika Anda sedang menghadapi perkara seperti ini, kami membuka konsultasi awal lewat halaman kontak, termasuk untuk perkara lintas daerah yang penanganannya bisa disusun bersama. Setiap kronologi berbeda, dan kami memulai setiap pendampingan dari pemetaan fakta — bukan dari dugaan.
Yang terakhir dan sering terlupakan: jangan menyimpan persoalan ini sendirian terlalu lama. Setiap hari yang terlewat membuat penelusuran aliran dana bertambah sulit, dan bukti digital tidak menunggu siapa pun. Konsultasikan sejak awal — kami memandang langkah itu bukan tanda lemah, melainkan keputusan paling rasional yang bisa diambil seorang korban penipuan online.